প্রাইজবন্ড লেনদেনে নতুন নির্দেশনা: গ্রাহকের ভোগান্তি নাকি নতুন সম্ভাবনা?
ভূমিকাঃ সম্প্রতি বাংলাদেশ ব্যাংক একটি প্রজ্ঞাপন জারির মাধ্যমে প্রাইজবন্ড বেচা-কেনার নীতিমালায় বড় ধরনের পরিবর্তন এনেছে। এই প্রজ্ঞাপন অনুযায়ী, কেন্দ্রীয় ব্যাংকের ক্যাশ কাউন্টার থেকে এখন আর সাধারণ গ্রাহকদের কাছে প্রাইজবন্ড বিক্রি বা নগদায়ন করা হবে না। এই দায়িত্ব এখন সম্পূর্ণভাবে বাণিজ্যিক ব্যাংকগুলোর ওপর ন্যস্ত করা হয়েছে। নীতিটি আপাতদৃষ্টিতে প্রশাসনিক বিকেন্দ্রীকরণ মনে হলেও, বাংলাদেশের প্রেক্ষাপটে এবং বাণিজ্যিক ব্যাংকগুলোর অতীত আচরণের আলোকে এটি সাধারণ গ্রাহকদের জন্য একটি বড় চ্যালেঞ্জ হিসেবে আবির্ভূত হতে পারে। আজকের এই প্রবন্ধে আমরা এই পরিবর্তনের ফলে গ্রাহকরা কী ধরনের বাস্তব সমস্যার সম্মুখীন হতে পারেন এবং এর কোনো ইতিবাচক দিক বা সান্ত্বনা আছে কি না, তা বিশ্লেষণ করার চেষ্টা করব।
কেন্দ্রীয় ব্যাংকের যুক্তি ও অবস্থানঃ বাংলাদেশ ব্যাংক তাদের এই সিদ্ধান্তের পেছনে প্রধানত দুটি যুক্তি দাঁড় করিয়েছে। প্রথমত, কেন্দ্রীয় ব্যাংকের মূল কাজ হলো মুদ্রানীতি প্রণয়ন ও নিয়ন্ত্রণমূলক কার্যক্রম পরিচালনা করা; সাধারণ ব্যাংকিং বা খুচরা লেনদেন (Retail Banking) তাদের কাজ নয়। দ্বিতীয়ত, প্রাইজবন্ড কেনা-বেচার জন্য বাংলাদেশ ব্যাংকের কাউন্টারগুলোতে প্রতিনিয়ত যে বিপুল জনসমাগম হয়, তা ব্যাংকের নিরাপত্তা ব্যবস্থার জন্য ঝুঁকিপূর্ণ এবং দৈনন্দিন কার্যক্রমে ব্যাঘাত ঘটায়। তবে আশার কথা হলো, ‘ড্র’ বা লটারি পরিচালনা এবং পুরস্কারের অর্থ বিতরণের কার্যক্রম কেন্দ্রীয় ব্যাংক তাদের নিজস্ব তত্ত্বাবধানেই রাখবে।
বাণিজ্যিক ব্যাংকগুলোর অনাগ্রহ ও বাস্তব সংকটঃ প্রজ্ঞাপনে বলা হয়েছে বাণিজ্যিক ব্যাংকগুলো প্রাইজবন্ড বেচা-কেনা অব্যাহত রাখবে। কিন্তু মাঠ পর্যায়ের বাস্তবতা সম্পূর্ণ ভিন্ন। অভিজ্ঞ গ্রাহক মাত্রই জানেন যে, অধিকাংশ বাণিজ্যিক ব্যাংক প্রাইজবন্ড লেনদেনে চরম অনাগ্রহী। এর মূল কারণ ‘মুনাফাবিহীন লেনদেন’। প্রাইজবন্ড বিক্রি বা ভাঙিয়ে দিলে ব্যাংকগুলোর কোনো ব্যবসায়িক লাভ বা কমিশন থাকে না, বরং এটি তাদের জন্য বাড়তি শ্রম ও সময়ের অপচয় হিসেবে গণ্য হয়।
ব্যাংকগুলোর বর্তমান কার্যপদ্ধতি পর্যালোচনা করলে দেখা যায়, তারা সাধারণত নতুন প্রাইজবন্ড বাংলাদেশ ব্যাংক থেকে কিনে এনে মজুদ করে না। তারা মূলত ‘রিসাইক্লিং’ বা পুরাতন বন্ডের ব্যবসায় বিশ্বাসী। অর্থাৎ, একজন গ্রাহক যখন পুরাতন বন্ড ভাঙাতে আসেন, ব্যাংক কেবল সেই বন্ডটিই রেখে দেয় এবং পরবর্তীতে অন্য কোনো গ্রাহক কিনতে চাইলে সেই পুরাতন বন্ডটিই ধরিয়ে দেয়। কিন্তু বাংলাদেশ ব্যাংক থেকে নতুন সিরিয়ালের বন্ড কিনে এনে গ্রাহক সেবা দেওয়ার নজির বাণিজ্যিক ব্যাংকগুলোর নেই বললেই চলে।
গ্রাহকদের সম্ভাব্য ভোগান্তি ও সংকটের স্বরূপ কেন্দ্রীয় ব্যাংকের এই সিদ্ধান্তের ফলে গ্রাহকরা বহুমুখী সমস্যার সম্মুখীন হতে পারেন:
১। নতুন বন্ডের তীব্র সংকট: যেহেতু বাণিজ্যিক ব্যাংকগুলো নিজ উদ্যোগে বাংলাদেশ ব্যাংক থেকে নতুন বন্ড সংগ্রহে অনাগ্রহী, তাই বাজারে নতুন প্রাইজবন্ডের (Fresh Issue) তীব্র সংকট তৈরি হবে।
২। সেবা প্রাপ্তিতে হয়রানি: এতদিন গ্রাহকরা জানতেন যে, বাংলাদেশ ব্যাংকের মতিঝিল বা অন্যান্য অফিসে গেলে লাইনে দাঁড়িয়ে হলেও বন্ড পাওয়া যাবে। কিন্তু এখন বাণিজ্যিক ব্যাংকে গেলে ‘স্টক নেই’, ‘বন্ড অফিসার নেই’ বা ‘সার্ভার ডাউন’—এমন অজুহাতে গ্রাহকদের ফিরিয়ে দেওয়ার প্রবণতা বাড়তে পারে।
৩। কালোবাজারি ও সিন্ডিকেটের আশঙ্কা: যখন বৈধ ও বিশ্বস্ত উৎস (কেন্দ্রীয় ব্যাংক) বন্ধ হয়ে যায় এবং বিকল্প উৎসগুলো (বাণিজ্যিক ব্যাংক) অসহযোগিতা করে, তখন কার্ব মার্কেট বা কালোবাজারিরা সক্রিয় হয়ে ওঠে। এতে গ্রাহকদের বেশি দামে বন্ড কিনতে হতে পারে।
৪। বন্ড ভাঙাতে বিড়ম্বনা: প্রাইজবন্ড ভাঙিয়ে টাকা ফেরত পাওয়ার ক্ষেত্রেও ব্যাংকগুলো গড়িমসি করতে পারে, কারণ এতে তাদের নগদ টাকার প্রবাহ কমে কিন্তু আয় বাড়ে না।
গ্রাহকদের জন্য সান্ত্বনা কী? আপাতদৃষ্টিতে পরিস্থিতি হতাশাজনক মনে হলেও, গ্রাহকদের জন্য সামান্য কিছু স্বস্তির জায়গা বা সান্ত্বনা খোঁজা যেতে পারে:
✨ বিকেন্দ্রীকরণের সুবিধা: তাত্ত্বিকভাবে, যদি প্রতিটি বাণিজ্যিক ব্যাংকের শাখায় প্রাইজবন্ড পাওয়া যায়, তবে গ্রাহকদের আর কষ্ট করে বাংলাদেশ ব্যাংকের অফিসে যেতে হবে না। এটি সফল হলে ঘরের কাছের ব্যাংক থেকেই সেবা পাওয়া সম্ভব।
✨ ড্র ও পুরস্কারের নিশ্চয়তা: যেহেতু পুরস্কারের বিষয়টি কেন্দ্রীয় ব্যাংক সরাসরি নিয়ন্ত্রণ করছে, তাই বিনিয়োগের নিরাপত্তা নিয়ে কোনো শঙ্কা নেই।
উপসংহার প্রাইজবন্ড সাধারণ মানুষের সঞ্চয়ের একটি জনপ্রিয় মাধ্যম। কেন্দ্রীয় ব্যাংক নীতি নির্ধারণী দোহাই দিয়ে সরে দাঁড়ালেও, বাণিজ্যিক ব্যাংকগুলো যদি তাদের “মুনাফা নেই তাই সেবা নেই”—এই মানসিকতা থেকে বেরিয়ে না আসে, তবে প্রাইজবন্ডের বাজার ধসে পড়ার আশঙ্কা রয়েছে। এই মুহূর্তে গ্রাহকদের জন্য একমাত্র সান্ত্বনা হলো, কেন্দ্রীয় ব্যাংক এখনো অভিভাবকের ভূমিকায় আছে। তবে এই নতুন সিস্টেমে বাণিজ্যিক ব্যাংকগুলোকে বাধ্য করতে কেন্দ্রীয় ব্যাংকের কঠোর নজরদারি প্রয়োজন। অন্যথায়, সাধারণ গ্রাহকদের ভোগান্তি চরমে পৌঁছাবে এবং একটি নিরাপদ সঞ্চয় মাধ্যম তার গ্রহণযোগ্যতা হারাবে।
Latest Blog
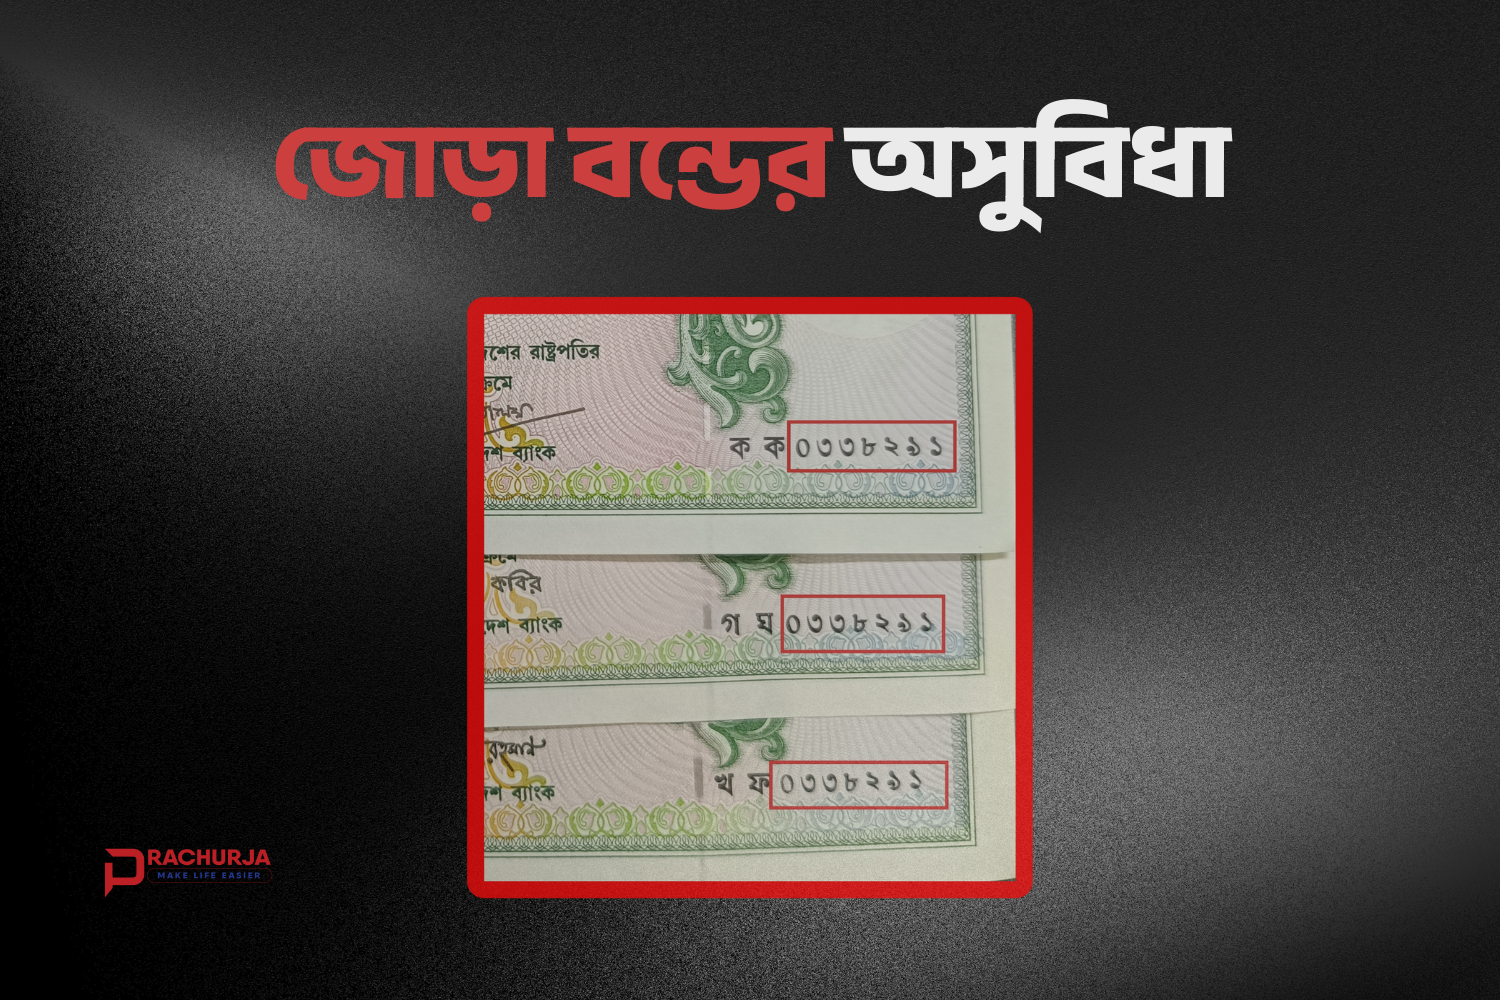
জোড়া বন্ডের সবচেয়ে বড় অসুবিধা হলো, এতে পুরস্কার জেতার সম্ভাবনা অর্ধেক হয়ে যায়। দুটি বন্ড মিলে একটি ম...
২০ মে ২০২৫ ৩,৪৬৩
সরকার পতনের কারণে প্রাইজবন্ডের কার্যক্রমে কিছুটা বিলম্ব হতে পারে বা কিছু নিয়মে পরিবর্তন আসতে পারে।...
০৮ আগষ্ট ২০২৪ ৪,৪৫৪
আমাদের প্রধান লক্ষ্য শুধু বর্তমান গ্রাহকদের উপর বার্ষিক চার্জের বোঝা চাপানো নয়, বরং একটি আকর্ষণীয়...
১৯ মে ২০২৫ ২,৭৭২
প্রাইজবন্ড কেনার মূল উদ্দেশ্য হলো অর্থ সঞ্চয় করা। পুরস্কার জেতাটা একটি কাকতালীয় ফল মাত্র।
০৮ জুন ২০২৫ ৪,১১৭
লাইফটাইম মেয়াদ" মানে এটি চিরস্থায়ী নয়, বরং এটি নির্ভর করে সার্ভিসের অস্তিত্ব এবং আপনার সক্রিয় ব্যবহা...
০১ ফেব্রুয়ারী ২০২৫ ৩,০১১
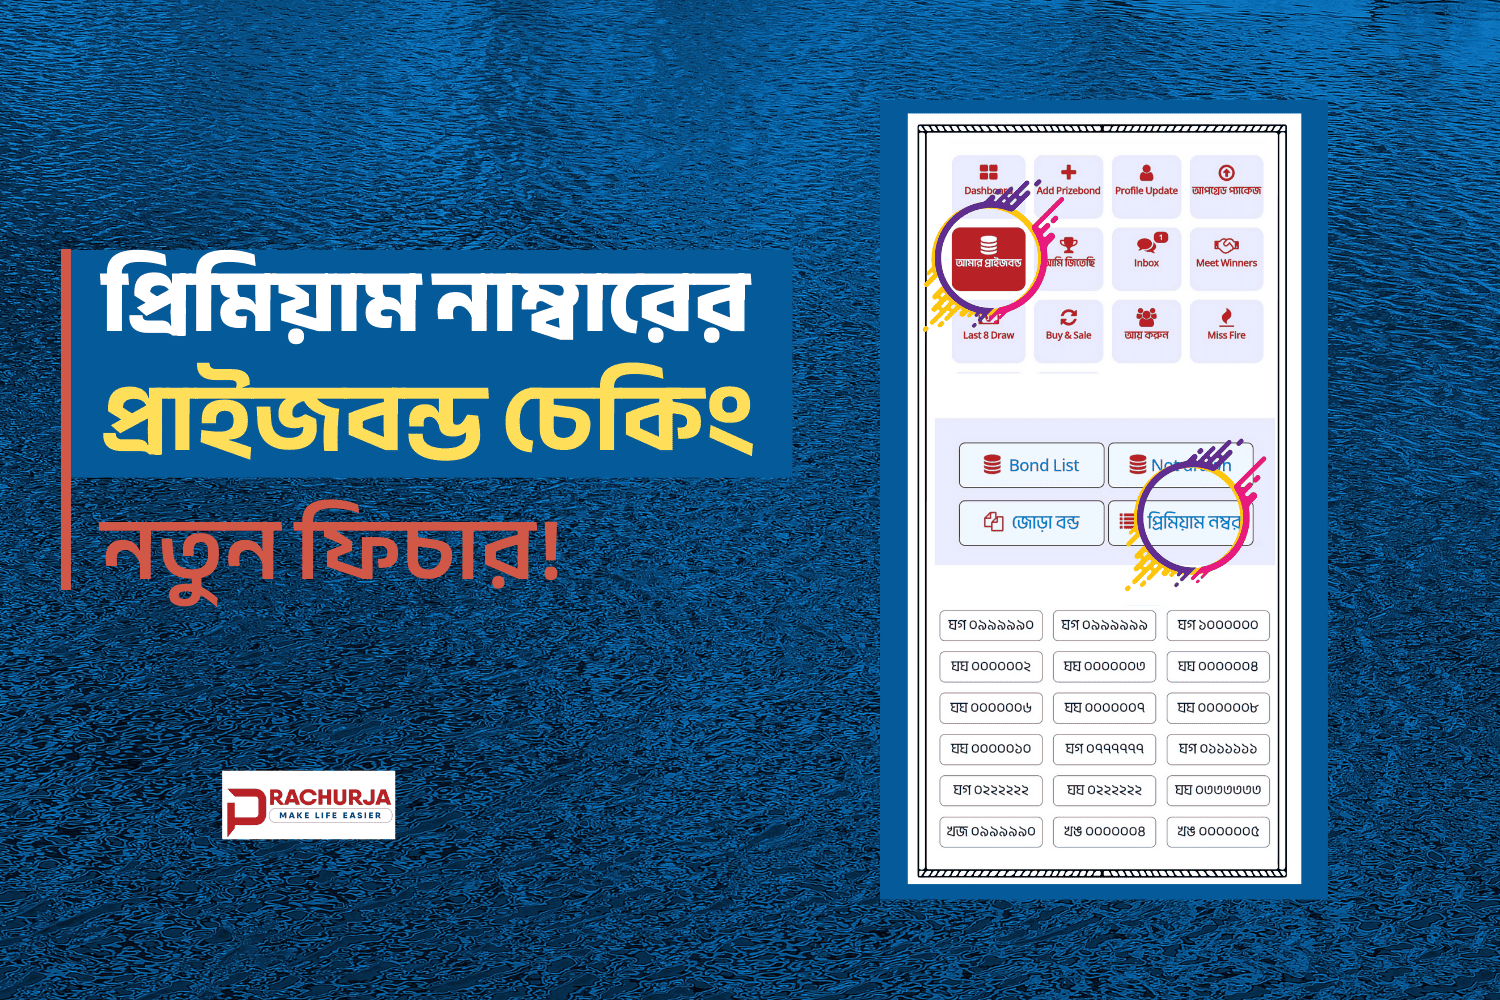
"প্রিমিয়াম নম্বর" ফিচারটি প্রাইজবন্ড প্রেমীদের জন্য একটি বিশেষ উপহার। এখন থেকে সহজেই আপনার সংগৃহীত...
১৫ আগষ্ট ২০২৫ ৩,১২৮
না, একজনের প্রাইজবন্ডের নম্বর দিয়ে অন্য কেউ পুরস্কার নিতে পারবে না। প্রাইজবন্ড একটি বাহক দলিল, তাই...
২৫ মে ২০২৪ ৬,৮৩৮
১১৬তম প্রাইজবন্ড ড্রতে দ্বিতীয় পুরস্কার বিজয়ী হয়েছেন ঢাকার ধামরাইয়ে জন্ম নেওয়া এক সাধারণ যুবক ফিরো...
০৩ আগষ্ট ২০২৪ ৮,৩৬৩
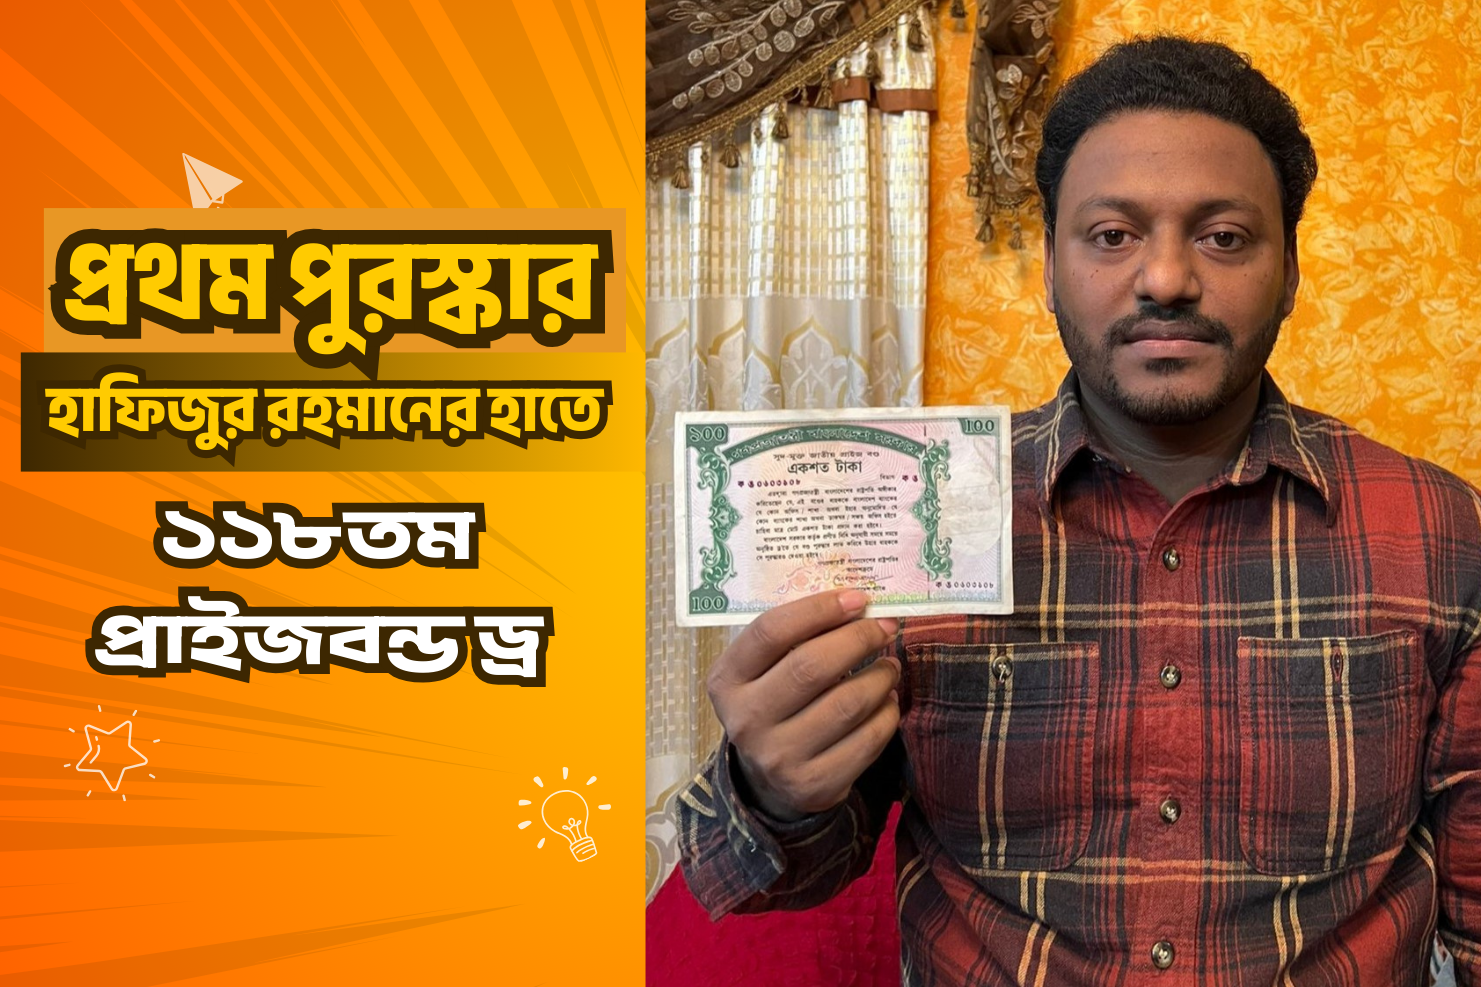
১১৮তম প্রাইজবন্ড ড্রতে তিনি প্রথম পুরস্কার জিতে নিয়েছেন। তার প্রাইজবন্ডের নম্বর হল কঙ ০৬০৩৯০৮।
০৪ ফেব্রুয়ারী ২০২৫ ১২,২৪৩